Economía
Temen recesión economica mundial por coronavirus


Axa IM asegura que el coronavirus puede llegar a causar una recesión mundial; en el caso de que la epidemia se extienda de forma continuada; más allá de China. Los expertos estiman un impacto; de entre cuatro y cinco puntos en el PIB mundial.
Recesión económica por coronavirus
Residentes de Jakarta, Indonesia, pasean portando máscaras protectoras; ante el miedo al coronavirus en una imagen tomada hoy.
En el mismo día en el que la Organización Mundial de la Salud; ha declarado al coronavirus «enemigo público número uno»; los expertos de la gestora Axa Invest Managers han elaborado un informe; en el que analizando diversos escenarios sostienen que, en el peor de los casos; la epidemia puede tener un impacto de entre el 4% y el 5% en el PIB mundial de 2020.
«Una propagación sostenida fuera de las fronteras chinas; aumentaría significativamente el impacto global; un escenario de paralización de producción, restricciones de viajes y pérdidas de días trabajados; podría costar entre cuatro y cinco puntos porcentuales en el PIB mundial y; por lo tanto, desembocar en una recesión global»; aseguran desde Axa IM. «Esta aproximación está hecha en medio de la incertidumbre y; dada la escala de los números manejados, pequeñas variaciones en las premisas iniciales; pueden traducirse en sustanciales desviaciones en la previsión», puntualizan.
Afectada la mano de obra
Más allá del coste en vidas humanas, en su intento de cifrar el impacto económico del escenario más pesimista, los analistas han tratado de medir el efecto del virus en la oferta y en la demanda global. La principal implicación para la oferta vendría por el lado de la mano de obra. En este aspecto, el mayor daño sería la pérdida de horas trabajadas, «asumiendo un ratio de infección similar al de la gripe porcina y una tasa de mortalidad que ronda el 2%, se puede estimar una pérdida del 1,75% en la oferta», desglosan.
Pero donde más daño puede hacer el coronavirus según los expertos de Axa IM es en la demanda. «Las pruebas muestran que las economías del sudeste asiático más golpeadas por el SARS en 2003 redujeron su consumo en un 3%; con el consumo representando entre el 50% y el 60% en la mayoría de los países, si se repitiera, esto supondría una bajada del 1,5%», calculan. El clima de incertidumbre y el descenso en el gasto de los consumidores también provocaría una menor predisposición de las empresas a realizar inversiones y también se sumaría al abanico de daños.
Basándose en que los síntomas tardan varios días en aparecer y que se puede contagiar incluso en la fase asintomática, los analistas consideran que hay un riesgo de que el virus esté más presente fuera de China de lo que se piensa. «Los números pueden ser benignos en el resto del mundo porque la enfermedad necesita tiempo para propagarse y solo han pasado 42 días desde el reconocimiento oficial de la epidemia», apuntan.
Estimaciones preliminares de la OMS
Para su análisis, la gestora ha empleado las estimaciones preliminares de la OMS. Los expertos advierten de que si ya es complicado hacer previsiones sobre cómo y cuanto se expandirá un virus en su fase inicial, es especialmente difícil en el caso del coronavirus debido a su rápido ritmo de expansión. Según los últimos datos oficiales del Ministerio de Salud de China, este miércoles ya hay 44.653 personas infectadas y 1.113 fallecidos.
Pese a lo negativo del escenario más pesimista, el informe detalla que dado que el ritmo de nuevos infectados ha estado descendiendo, «es consistente ser más optimista respecto a la capacidad de contener el virus». «Consideramos que un virus contenido de forma rápida bajaría el crecimiento global en 0,25 puntos porcentuales, mientras que una epidemia más larga pero focalizada en su mayor parte en China doblaría ese impacto negativo hasta los -0,5 puntos porcentuales», explica el documento.
«Aunque es muy pronto para decir con confianza cómo de extendida estará la epidemia, nuestros análisis sugieren que cuanto más dure y más se expanda, más impacto se materializará y mayor será la reacción», concluyen los expertos.
Coronavirus de Wuhan – axa – neumonía coronavirus – enfermedades respiratorias – virología microbiología – enfermedades infecciosas – enfermedades medicina empresas – economía biología – salud ciencias naturales ciencia.
ACN/EFE/Fernando Belinchón
No deje de leer: Buscan aprobar test de diagnóstico express para el Coronavirus(Opens in a new browser tab)




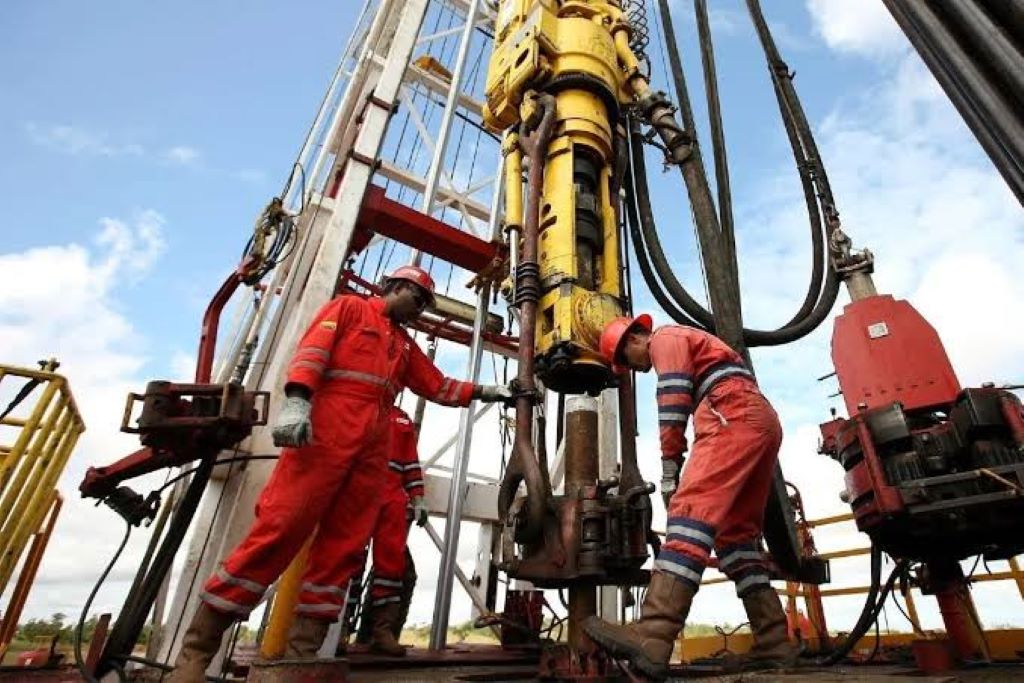
La recuperación petrolera venezolana, su reactivación a gran escala demandará un financiamiento superior a los 100.000 millones de dólares en el mediano plazo, una cifra que podría escalar hasta los US$ 220.000 millones en un horizonte a más de una década para recuperar los niveles históricos de infraestructura.
De acuerdo con una reciente evaluación divulgada por OilPrice.com, basada en proyecciones de la consultora Rystad Energy y registros operativos de Baker Hughes y la OPEP, el reciente repunte de la producción —que se consolida por encima de los 1,1 millones de barriles diarios (bpd)— enfrentará crecientes fricciones estructurales si no se acelera el flujo de capital real.
Recuperación petrolera venezolana: la curva de producción y la brecha de taladros
Según los escenarios de Rystad Energy citados por el medio especializado, el bombeo de crudo venezolano podría seguir una trayectoria ascendente impulsada por la declinación controlada y la reactivación de pozos cerrados:
– 1,6 millones de bpd para el año 2028.
– 1,8 millones de bpd hacia 2030.
– 2,58 millones de bpd para 2035 en el escenario más optimista de ejecución.
Sin embargo, alcanzar estas metas exige un despliegue operativo masivo. Datos de Baker Hughes contabilizan apenas 2 taladros de perforación activos en el país.
Para sostener las metas proyectadas a 2028, la industria necesitará multiplicar esa cifra hasta alcanzar 50 taladros operativos, escalando a cerca de 80 unidades para el final de la década.
Compromisos corporativos y alcance de los contratos
El informe de OilPrice.com enfatiza el marcado contraste entre las promesas de inversión de gran escala y el gasto de capital (Capex) efectivamente desembolsado:
– North American Blue Energy Partners (NABEP): Aunque la firma obtuvo concesiones a 100 años sobre 17 campos con reservas probadas estimadas en 65.000 millones de barriles —anunciando intenciones por US$ 100.000 millones—, analistas del sector precisan que este monto representa un presupuesto teórico de desarrollo a largo plazo y no un compromiso de caja inmediato.
– Chevron: Se mantiene como el vector de producción privada más consolidado. La petrolera estadounidense ejecuta un plan de inversiones superior a los US$ 7.000 millones a cinco años, enfocado en elevar su volumen gestionado a una banda de entre 375.000 y 600.000 bpd.
– Nuevos acuerdos y servicios: Destaca la firma de memorandos con Continental Resources para el bloque Ayacucho 2 en la Franja del Orinoco (~30.000 millones de barriles in situ), la ampliación de participación de la italiana Eni y la española Repsol en campos como Junín-5 y Petroquiriquire/Horcón, así como el retorno operativo de gigantes de servicios como SLB y Halliburton.
– Deterioro de refinerías y almacenamiento: Décadas de desinversión mantienen al Centro de Refinación Paraguaná (CRP) operando a un porcentaje mínimo de su capacidad nominal de 955.000 bpd, lo que imposibilita procesar volúmenes importantes a nivel local e incrementa la dependencia de importación de diluyentes.
– Impacto en costos de transporte marítimo: El costo del flete para un tanquero tipo Aframax (700.000 barriles) desde la terminal de José con destino al Golfo de México en EEUU se ha triplicado, pasando de US$ 1,35 millones (US$ 1,9/bbl) a $3,5 millones (~US$ 5,0/bbl).
– Descuento comercial: La saturación de terminales y la presión de los fletes han obligado a comercializadores internacionales como Vitol y Trafigura a aplicar un descuento de entre US$ 18 y US$ 20 por barril sobre el crudo Merey 16 en comparación con los marcadores internacionales de referencia (Brent/WTI).
Perspectivas del mercado y restricción crediticia
En el plano financiero macroeconómico, OilPrice.com concluye que la pared de deuda externa venezolana (entre deuda soberana y acreedores de PDVSA, estimada entre US$ 150.000 y US$ 229.000 millones) continúa obstaculizando el acceso a grandes líneas de crédito bancario internacional.
Para los analistas de mercado, el crecimiento más rentable a corto plazo (18 a 24 meses) vendrá de los campos maduros del Lago de Maracaibo, donde el crudo más liviano y la infraestructura existente permiten añadir hasta 200.000 bpd con menor requerimiento de capital inicial, mientras que el desarrollo pesado de la Franja del Orinoco quedará sujeto a la resolución de los problemas de transporte y financiamiento de largo aliento.
ACN/MAS/Banca y Negocios
No deje de leer: Sincerar tarifas de gas para atraer inversión, recomienda AVPG

Orquesta Sinfónica de Carabobo puso a bailar al público en su tributo al maestro Juan Luis Guerra
CompartirLa Orquesta Sinfónica de Carabobo puso a bailar al público en su tributo al maestro Juan Luis Guerra al transformar...

Entregaron 88 apartamentos del urbanismo Renacer en Los Guayos
CompartirDurante un contacto televisivo transmitido por el canal del Estado con la presidenta Delcy Rodríguez, el gobernador del estado Carabobo...

Comunidad Altos de Rosa Inés optimiza su sistema de drenaje
CompartirLa comunidad Altos de Rosa Inés optimiza su sistema de drenaje gracias a la organización vecinal de los habitantes de...

Capturado conductor que arrolló a motociclista en Valencia
CompartirCapturado conductor que arrolló a motociclista en Valencia. Un aparatoso accidente de tránsito registrado en el Distribuidor Santa Rosa movilizó la...

Alexander «Mimou» Vargas detenido por segunda vez en Maiquetía (+ video)
CompartirEl exviceministro del Deporte Alexander “Mimou” Vargas detenido por segunda vez la noche del viernes, 25 de septiembre, en el...

Sunaval alerta sobre posibles estafas con propuestas de inversión en redes sociales
CompartirLa Superintendencia Nacional de Valores, Sunaval alerta sobre posibles estafas con propuestas de inversión en redes sociales (RR.SS.) a los...

Tragedia en La Yaguara: gandola sin frenos impactó 12 vehículos deja al menos tres fallecidos y 15 heridos (+ video)
CompartirTragedia en La Yaguara. Una mañana de viernes violenta e imprevista sacudió este 25 de septiembre al oeste de la...

Asesinan a tiros a dueño de restaurante en Valencia
CompartirAsesinan a tiros a dueño de restaurante en Valencia entre la medianoche del jueves 24 y la madrugada de este...
-
Carabobo4 horas ago
Entregaron 88 apartamentos del urbanismo Renacer en Los Guayos
-
 Deportes3 horas ago
Trotamundos gana a Cocodrilos en Valencia y nivela su camino
-
Carabobo3 horas ago
Orquesta Sinfónica de Carabobo puso a bailar al público en su tributo al maestro Juan Luis Guerra
-
 Espectáculos3 horas ago
Donato Jr. estrenó nuevo sencillo “Casi algo” junto a Karhet bajo el sello de La Palermera